Domain renten-software.de kaufen?
Wir ziehen mit dem Projekt
renten-software.de um.
Sind Sie am Kauf der Domain
renten-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain renten-software.de kaufen?
Wer erstellt den Haushaltsplan?
Der Haushaltsplan wird in der Regel von der Person oder den Personen erstellt, die für die Finanzen des Haushalts verantwortlich sind. Dies kann zum Beispiel die Familie oder ein einzelner Haushaltsvorstand sein. In größeren Organisationen wie Unternehmen oder Regierungen wird der Haushaltsplan oft von speziellen Finanzabteilungen oder Budgetverantwortlichen erstellt. Dabei werden Einnahmen und Ausgaben analysiert, Ziele definiert und Budgets festgelegt, um sicherzustellen, dass die finanziellen Ressourcen effizient genutzt werden. Letztendlich ist es wichtig, dass alle Beteiligten in den Prozess eingebunden sind, um einen realistischen und nachhaltigen Haushaltsplan zu erstellen. **
Wer stellt Haushaltsplan auf?
Der Haushaltsplan wird in der Regel von den Finanz- oder Haushaltsabteilungen einer Organisation oder Regierung aufgestellt. Diese Abteilungen sind für die Verwaltung der finanziellen Ressourcen zuständig und haben das nötige Fachwissen, um den Haushaltsplan entsprechend den Bedürfnissen und Zielen der Organisation zu erstellen. Dabei werden Einnahmen und Ausgaben analysiert, Budgets festgelegt und langfristige Finanzpläne entwickelt. Der Haushaltsplan ist ein wichtiges Instrument zur Steuerung der finanziellen Aktivitäten und zur Sicherstellung einer effizienten Ressourcennutzung. Wer letztendlich den Haushaltsplan genehmigt, hängt von der jeweiligen Organisationsstruktur und den gesetzlichen Vorgaben ab. **

Ähnliche Suchbegriffe für Haushaltsplan
Top-Angebote
Produkte zum Begriff Haushaltsplan:
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wer macht den Haushaltsplan?
Der Haushaltsplan wird in der Regel von den Mitgliedern eines Haushalts gemeinsam erstellt. Dabei werden Einnahmen und Ausgaben berücksichtigt, um sicherzustellen, dass das Budget eingehalten wird. Oft übernimmt eine Person die Hauptverantwortung für die Planung und Organisation des Haushaltsplans, während die anderen Familienmitglieder Input geben und Entscheidungen treffen. Es ist wichtig, regelmäßig den Haushaltsplan zu überprüfen und gegebenenfalls anzupassen, um finanzielle Ziele zu erreichen und unerwartete Ausgaben zu bewältigen. Letztendlich ist es eine gemeinsame Anstrengung, den Haushaltsplan erfolgreich umzusetzen. **
-
Wie entsteht ein Haushaltsplan?
Ein Haushaltsplan entsteht, indem man zuerst alle Einnahmen und Ausgaben des Haushalts sorgfältig auflistet. Dazu gehören Gehälter, Miete, Stromrechnungen, Lebensmittelkosten, Versicherungen und andere regelmäßige Ausgaben. Anschließend werden die Ausgaben kategorisiert und priorisiert, um festzulegen, welche Ausgaben unverzichtbar sind und welche reduziert werden können. Basierend auf diesen Informationen wird ein Budget erstellt, das die monatlichen Ausgaben begrenzt und sicherstellt, dass genug Geld für wichtige Ausgaben vorhanden ist. Es ist wichtig, den Haushaltsplan regelmäßig zu überprüfen und anzupassen, um finanzielle Ziele zu erreichen und unerwartete Ausgaben zu bewältigen. **
-
Wie funktioniert ein Haushaltsplan?
Ein Haushaltsplan ist eine detaillierte Aufstellung aller Einnahmen und Ausgaben eines Haushalts für einen bestimmten Zeitraum. Zuerst werden alle regelmäßigen Einnahmen wie Gehälter und andere Einkünfte aufgelistet. Dann werden alle Ausgaben wie Miete, Lebensmittel, Versicherungen, etc. erfasst. Der Plan hilft dabei, einen Überblick über die finanzielle Situation zu behalten und Ausgaben im Griff zu behalten. Indem man Einnahmen und Ausgaben gegenüberstellt, kann man auch Sparziele setzen und langfristige Finanzen planen. **
-
Wer führt den Haushaltsplan aus?
Wer führt den Haushaltsplan aus? Die Umsetzung des Haushaltsplans liegt in der Verantwortung derjenigen, die für die Finanzen zuständig sind, wie beispielsweise die Hausverwaltung, der Finanzvorstand oder die Finanzabteilung. Sie überwachen die Einnahmen und Ausgaben, stellen sicher, dass das Budget eingehalten wird und treffen gegebenenfalls Anpassungen. Zudem sind sie dafür verantwortlich, dass die finanziellen Mittel entsprechend den festgelegten Prioritäten und Zielen eingesetzt werden. Letztendlich liegt es an ihnen, den Haushaltsplan effektiv umzusetzen und sicherzustellen, dass die finanziellen Ressourcen optimal genutzt werden. **
Was ist ein privater Haushaltsplan?
Ein privater Haushaltsplan ist ein finanzielles Instrument, das dabei hilft, Einnahmen und Ausgaben im Haushalt zu verwalten. Er beinhaltet eine detaillierte Aufstellung aller Einnahmequellen wie Gehälter, Mieteinnahmen oder andere Einkünfte sowie aller Ausgaben wie Miete, Lebensmittel, Versicherungen und andere laufende Kosten. Der Haushaltsplan hilft dabei, einen Überblick über die finanzielle Situation zu behalten und ermöglicht es, Sparziele zu setzen und einzuhalten. Durch die regelmäßige Überprüfung und Anpassung des Haushaltsplans können finanzielle Ziele langfristig erreicht werden. Ein gut durchdachter Haushaltsplan kann dabei helfen, finanzielle Engpässe zu vermeiden und eine solide finanzielle Grundlage zu schaffen. **
Wer stellt den Haushaltsplan auf?
Der Haushaltsplan wird in der Regel von der Finanzabteilung oder dem Finanzministerium einer Regierung oder Organisation aufgestellt. Dies geschieht auf der Grundlage von Einnahmen und Ausgaben, die für einen bestimmten Zeitraum geplant sind. Der Haushaltsplan ist ein wichtiges Instrument zur Steuerung der finanziellen Ressourcen und zur Festlegung von Prioritäten. Er muss in der Regel von den zuständigen Gremien oder Organen genehmigt werden, bevor er umgesetzt werden kann. Wer letztendlich den Haushaltsplan aufstellt, hängt von der jeweiligen Organisationsstruktur und den Zuständigkeiten ab. **
Top-Angebote
Produkte zum Begriff Haushaltsplan:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
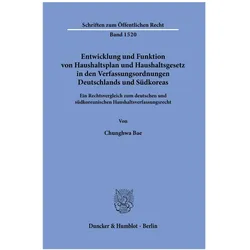
Entwicklung und Funktion von Haushaltsplan und Haushaltsgesetz in den Verfassungsordnungen Deut, Fachbücher von Chunghwa BaeDie Entwicklung und Funktion von Haushalten in den Verfassungssystemen Deutschlands und Südkoreas: Ein rechtlicher Vergleich des Haushaltsverfassungsrechts in Deutschland und Südkorea. Der Haushalt in Deutschland wird in gesetzlicher Form festgelegt, während in Südkorea dieses Verfahren nicht befolgt wird. In Bezug auf die rechtlichen Auswirkungen des genehmigten Haushalts gibt es zwischen den beiden Ländern keinen wesentlichen Unterschied. Allerdings beeinflusst der unterschiedliche Ansatz die gerichtliche Überprüfung. Die koreanische Verfassungsänderung, die darauf abzielt, die rechtliche Form des Haushalts umzusetzen, sollte das Potenzial für eine verfassungsrechtliche Überprüfung ansprechen.79,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer erstellt den Haushaltsplan?
Der Haushaltsplan wird in der Regel von der Person oder den Personen erstellt, die für die Finanzen des Haushalts verantwortlich sind. Dies kann zum Beispiel die Familie oder ein einzelner Haushaltsvorstand sein. In größeren Organisationen wie Unternehmen oder Regierungen wird der Haushaltsplan oft von speziellen Finanzabteilungen oder Budgetverantwortlichen erstellt. Dabei werden Einnahmen und Ausgaben analysiert, Ziele definiert und Budgets festgelegt, um sicherzustellen, dass die finanziellen Ressourcen effizient genutzt werden. Letztendlich ist es wichtig, dass alle Beteiligten in den Prozess eingebunden sind, um einen realistischen und nachhaltigen Haushaltsplan zu erstellen. **
-
Wer stellt Haushaltsplan auf?
Der Haushaltsplan wird in der Regel von den Finanz- oder Haushaltsabteilungen einer Organisation oder Regierung aufgestellt. Diese Abteilungen sind für die Verwaltung der finanziellen Ressourcen zuständig und haben das nötige Fachwissen, um den Haushaltsplan entsprechend den Bedürfnissen und Zielen der Organisation zu erstellen. Dabei werden Einnahmen und Ausgaben analysiert, Budgets festgelegt und langfristige Finanzpläne entwickelt. Der Haushaltsplan ist ein wichtiges Instrument zur Steuerung der finanziellen Aktivitäten und zur Sicherstellung einer effizienten Ressourcennutzung. Wer letztendlich den Haushaltsplan genehmigt, hängt von der jeweiligen Organisationsstruktur und den gesetzlichen Vorgaben ab. **
-
Wer macht den Haushaltsplan?
Der Haushaltsplan wird in der Regel von den Mitgliedern eines Haushalts gemeinsam erstellt. Dabei werden Einnahmen und Ausgaben berücksichtigt, um sicherzustellen, dass das Budget eingehalten wird. Oft übernimmt eine Person die Hauptverantwortung für die Planung und Organisation des Haushaltsplans, während die anderen Familienmitglieder Input geben und Entscheidungen treffen. Es ist wichtig, regelmäßig den Haushaltsplan zu überprüfen und gegebenenfalls anzupassen, um finanzielle Ziele zu erreichen und unerwartete Ausgaben zu bewältigen. Letztendlich ist es eine gemeinsame Anstrengung, den Haushaltsplan erfolgreich umzusetzen. **
-
Wie entsteht ein Haushaltsplan?
Ein Haushaltsplan entsteht, indem man zuerst alle Einnahmen und Ausgaben des Haushalts sorgfältig auflistet. Dazu gehören Gehälter, Miete, Stromrechnungen, Lebensmittelkosten, Versicherungen und andere regelmäßige Ausgaben. Anschließend werden die Ausgaben kategorisiert und priorisiert, um festzulegen, welche Ausgaben unverzichtbar sind und welche reduziert werden können. Basierend auf diesen Informationen wird ein Budget erstellt, das die monatlichen Ausgaben begrenzt und sicherstellt, dass genug Geld für wichtige Ausgaben vorhanden ist. Es ist wichtig, den Haushaltsplan regelmäßig zu überprüfen und anzupassen, um finanzielle Ziele zu erreichen und unerwartete Ausgaben zu bewältigen. **
Ähnliche Suchbegriffe für Haushaltsplan
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Software Light TSE 5500 Software SBTSE 5500 Software LIGHT SB TSE Software für die Konfiguration und Verwaltung kompletter Schließanlagen. Hohe Funktionalität und Übersichtlichkeit für Schließanlagen bis 15 Benutzer und 8 Benutzer. - Benennung von Benutzern - Programmierung von Pincodes und Funkschlüsseln (TSE E-KEY) - Vergabe von Zutrittszeiten und Rechten, Kalenderfunktion - Auslesen der Historie - Abstand PC und TSE-Profil-Zylinder bei Programmierung bis zu 25 Meter - Systemvoraussetzung Windows XP, Vista oder Windows 7 in Standard-Konfiguration, USB-Port - Keine permanente Funkverbindung zwischen PC und TSE erforderlich62,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert ein Haushaltsplan?
Ein Haushaltsplan ist eine detaillierte Aufstellung aller Einnahmen und Ausgaben eines Haushalts für einen bestimmten Zeitraum. Zuerst werden alle regelmäßigen Einnahmen wie Gehälter und andere Einkünfte aufgelistet. Dann werden alle Ausgaben wie Miete, Lebensmittel, Versicherungen, etc. erfasst. Der Plan hilft dabei, einen Überblick über die finanzielle Situation zu behalten und Ausgaben im Griff zu behalten. Indem man Einnahmen und Ausgaben gegenüberstellt, kann man auch Sparziele setzen und langfristige Finanzen planen. **
-
Wer führt den Haushaltsplan aus?
Wer führt den Haushaltsplan aus? Die Umsetzung des Haushaltsplans liegt in der Verantwortung derjenigen, die für die Finanzen zuständig sind, wie beispielsweise die Hausverwaltung, der Finanzvorstand oder die Finanzabteilung. Sie überwachen die Einnahmen und Ausgaben, stellen sicher, dass das Budget eingehalten wird und treffen gegebenenfalls Anpassungen. Zudem sind sie dafür verantwortlich, dass die finanziellen Mittel entsprechend den festgelegten Prioritäten und Zielen eingesetzt werden. Letztendlich liegt es an ihnen, den Haushaltsplan effektiv umzusetzen und sicherzustellen, dass die finanziellen Ressourcen optimal genutzt werden. **
-
Was ist ein privater Haushaltsplan?
Ein privater Haushaltsplan ist ein finanzielles Instrument, das dabei hilft, Einnahmen und Ausgaben im Haushalt zu verwalten. Er beinhaltet eine detaillierte Aufstellung aller Einnahmequellen wie Gehälter, Mieteinnahmen oder andere Einkünfte sowie aller Ausgaben wie Miete, Lebensmittel, Versicherungen und andere laufende Kosten. Der Haushaltsplan hilft dabei, einen Überblick über die finanzielle Situation zu behalten und ermöglicht es, Sparziele zu setzen und einzuhalten. Durch die regelmäßige Überprüfung und Anpassung des Haushaltsplans können finanzielle Ziele langfristig erreicht werden. Ein gut durchdachter Haushaltsplan kann dabei helfen, finanzielle Engpässe zu vermeiden und eine solide finanzielle Grundlage zu schaffen. **
-
Wer stellt den Haushaltsplan auf?
Der Haushaltsplan wird in der Regel von der Finanzabteilung oder dem Finanzministerium einer Regierung oder Organisation aufgestellt. Dies geschieht auf der Grundlage von Einnahmen und Ausgaben, die für einen bestimmten Zeitraum geplant sind. Der Haushaltsplan ist ein wichtiges Instrument zur Steuerung der finanziellen Ressourcen und zur Festlegung von Prioritäten. Er muss in der Regel von den zuständigen Gremien oder Organen genehmigt werden, bevor er umgesetzt werden kann. Wer letztendlich den Haushaltsplan aufstellt, hängt von der jeweiligen Organisationsstruktur und den Zuständigkeiten ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.