Domain renten-software.de kaufen?
Wir ziehen mit dem Projekt
renten-software.de um.
Sind Sie am Kauf der Domain
renten-software.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain renten-software.de kaufen?
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **


Ähnliche Suchbegriffe für Stiefkind
Top-Angebote
Produkte zum Begriff Stiefkind:
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
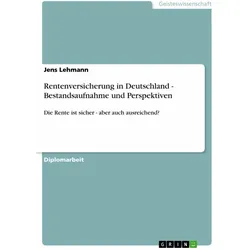
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Was ist ein eheliches Stiefkind?
Ein eheliches Stiefkind ist ein Kind, das aus der vorherigen Ehe eines Ehepartners stammt und somit rechtlich gesehen nicht das leibliche Kind des anderen Ehepartners ist. Trotzdem kann eine enge familiäre Beziehung zwischen dem Stiefkind und dem neuen Ehepartner bestehen. In vielen Fällen übernimmt der neue Ehepartner auch eine Art elterliche Rolle für das Stiefkind, auch wenn keine biologische Verbindung besteht. Die rechtlichen Beziehungen und Verantwortlichkeiten können je nach Gesetzgebung und individueller Vereinbarung variieren. Insgesamt ist ein eheliches Stiefkind also ein Kind, das durch die Ehe seines leiblichen Elternteils mit einer neuen Person in eine Stiefbeziehung tritt. **

Was ist ein behindertes Stiefkind?
Ein behindertes Stiefkind ist ein Kind, das eine körperliche, geistige oder emotionale Beeinträchtigung hat und nicht biologisch mit einem oder beiden Stiefeltern verwandt ist. Es kann entweder das Kind des Ehepartners sein oder von einem früheren Partner stammen. Die Stiefeltern übernehmen die Verantwortung für das behinderte Kind und unterstützen es in seiner Entwicklung und Betreuung. **
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
Top-Angebote
Produkte zum Begriff Stiefkind:
-
Deutsche Rentenversicherung - Basis der Altersvorsorge, Fachbücher von Steffen Horn, Dirk R. Schuchardt"Wir sichern Generationen." heisst es im Öffentlichkeitsauftritt der Deutschen Rentenversicherung. Doch was bedeutet die gesetzliche Rentenabsicherung für rund 81 Millionen Bürger in Deutschland heute und vor allem in 20, 30 oder gar 50 Jahren? Für viele Bürger bildet die Deutsche Rentenversicherung (DRV) und deren gesetzlichen Leistungen eine feste Planungsgrösse. Der Versicherte erhält Schutz – ob bei Erwerbsminderung oder im Alter. Für viele Hinterbliebene entsteht ein zusätzlicher finanzieller Anker. Mit der Einführung des Alterseinkünftegesetzes im Jahre 2005 wurde die steuerliche Betrachtungsweise der gesetzlichen Rentenversicherung neu geregelt. Auf dieser Grundlage entstand das Drei-Schichten-Modell. Das vorliegende Buch betrachtet die Erwerbsphase und auch die Rentenphase, mit zahlreichen Praxisbeispielen, innerhalb der gesetzlichen Vorsorgeschicht I – der Basisversorgung.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sozialmedizinische Begutachtung für die gesetzliche Rentenversicherung, Fachbücher von Deutsche Rentenversicherung BundFür sachgerechte Entscheidungen der Rentenversicherungsträger im Rehabilitations- und Rentenverfahren ist die sozialmedizinische Begutachtung von wesentlicher Bedeutung. Hauptmerkmal der gutachterlichen Tätigkeit ist, die hierfür zugrunde liegenden Sachverhalte zu erheben und - unter besonderer Berücksichtigung der Gegebenheiten des Einzelfalles - sozialmedizinisch zu werten und einzuordnen. Eine qualifizierte Beurteilung der Auswirkung sich abzeichnender bzw. bereits manifester Gesundheitsstörungen auf die Erwerbsfähigkeit von Versicherten ist für das Leistungsgeschehen von besonderer Bedeutung. Auch die 7. Auflage wurde von führenden Experten des Deutschen Rentenversicherungsbundes komplett überarbeitet und aktualisiert und zielt vor allem darauf ab, die Qualität der sozialmedizinischen Begutachtung zu fördern und eine Gleichbehandlung der Versicherten durch einheitliche medizinische Standards sicherzustellen.159,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Verjüngungskur für die Altersvorsorge, Fachbücher von Jérôme CosandeyDie berufliche Vorsorge in der Schweiz geniesst internationale Anerkennung. Allerdings hat sich das sozio-ökonomische Umfeld seit der Einführung des Obligatoriums 1985 stark verändert. Die Individualisierung der Gesellschaft, die Alterung der Bevölkerung sowie tiefere Renditen am Kapitalmarkt stellen das Sozialwerk vor wichtige Herausforderungen. Die gesetzlichen Grundlagen haben mit dieser Entwicklung nur zum Teil Schritt gehalten. Die Autoren verfolgen mehrere Reformansätze. Sie plädieren für mehr Gestaltungsspielraum der Arbeitnehmer, eine nachhaltige Finanzierung der Vorsorgeeinrichtungen dank realistischen technischen Parametern und eine Vereinfachung der BVG-Regulierung, um die Akzeptanz und Miliztauglichkeit der beruflichen Vorsorge zu sichern.38,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven, Fachbücher von Jens LehmannDas Fachbuch 'Rentenversicherung in Deutschland - Bestandsaufnahme und Perspektiven' bietet eine fundierte Analyse des komplexen Systems der Alterssicherung in Deutschland. Es beleuchtet die unterschiedlichen Einzelsysteme, die das 3-Säulen-System der Alterssicherung bilden, und untersucht insbesondere die öffentlich-rechtlich organisierten Pflichtsysteme, zu denen die gesetzliche Rentenversicherung zählt. Das Buch liefert einen detaillierten Überblick über die Leistungs- und Finanzierungsprinzipien der verschiedenen Systeme und diskutiert die strukturellen Unterschiede sowie die angestrebten Sicherungsziele. Dabei werden auch die Besonderheiten der betrieblichen Altersversorgung und der privaten Vorsorge thematisiert. Die Analyse basiert auf fundierten soziologischen Ansätzen und bietet sowohl theoretische als auch praxisnahe Perspektiven. Das Werk richtet sich an Fachleute und Studierende der Sozialwissenschaften, die ein tieferes Verständnis der Rentenversicherung und ihrer Herausforderungen in Deutschland anstreben. Die präzise Darstellung der komplexen Zusammenhänge und die kritische Reflexion aktueller Entwicklungen machen dieses Buch zu einer wertvollen Ressource für die wissenschaftliche Auseinandersetzung mit dem Thema.47,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde im Testament des Stiefelternteils ausdrücklich bedacht. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher ratsam, ein Testament zu verfassen, um sicherzustellen, dass das Stiefkind im Erbfall berücksichtigt wird. Es ist auch wichtig, sich über die gesetzlichen Regelungen und Möglichkeiten zur Erbfolge von Stiefkindern zu informieren. **
-
Wer gilt als Stiefkind?
Als Stiefkind gilt ein Kind, das nicht leiblich von einem Elternteil abstammt, aber durch die Ehe oder Partnerschaft des Elternteils mit einer anderen Person in die Familie aufgenommen wurde. Stiefkinder haben oft eine besondere Beziehung zu ihren Stiefeltern und Geschwistern, die von Respekt, Liebe und Vertrauen geprägt sein kann. Dennoch können Stiefkinder auch mit spezifischen Herausforderungen konfrontiert sein, wie zum Beispiel das Gefühl des "Außenseiters" in der Familie oder Schwierigkeiten in der Beziehung zu ihren leiblichen Eltern. Es ist wichtig, dass Stiefeltern und Stiefkinder offen miteinander kommunizieren und sich gegenseitig unterstützen, um eine gesunde und harmonische Beziehung aufzubauen. **
-
Ist ein Stiefkind unterhaltsberechtigt?
Ist ein Stiefkind unterhaltsberechtigt? Die Unterhaltsansprüche eines Stiefkindes hängen von verschiedenen Faktoren ab, wie zum Beispiel dem Bestehen einer rechtlichen Beziehung zwischen dem Stiefelternteil und dem Kind. In einigen Fällen kann ein Stiefelternteil unterhaltspflichtig sein, wenn er eine rechtliche Verpflichtung gegenüber dem Stiefkind eingegangen ist. Es ist wichtig, die individuellen Umstände des Falls zu prüfen, um festzustellen, ob ein Stiefkind unterhaltsberechtigt ist. Es empfiehlt sich, rechtlichen Rat einzuholen, um Klarheit über die Unterhaltsansprüche des Stiefkindes zu erhalten. **
-
Was erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nicht automatisch vom Stiefelternteil, es sei denn, es wurde testamentarisch festgelegt. Wenn kein Testament vorhanden ist, erbt das Stiefkind nur dann, wenn es durch Adoption rechtlich als Kind des Stiefelternteils anerkannt wurde. Ansonsten erbt das Stiefkind nur vom leiblichen Elternteil. Es ist daher wichtig, dass Stiefkinder und Stiefelternteile ihre Erbangelegenheiten klar regeln, um Streitigkeiten und Unsicherheiten zu vermeiden. Was erbt ein Stiefkind also hängt stark von den individuellen Umständen und den getroffenen rechtlichen Regelungen ab. **
Ähnliche Suchbegriffe für Stiefkind
-
Was Sie über Altersvorsorge wissen sollten, Sachbücher von Michael FerberDas Buch "Was Sie über Altersvorsorge wissen sollten" bietet einen umfassenden Überblick über die Herausforderungen und Möglichkeiten der Altersvorsorge in der Schweiz. Verfasst von NZZ-Finanzredaktor Michael Ferber sowie den Vermögensberatern Damian Gliott und Florian Schubiger, behandelt es zentrale Themen wie die AHV, Pensionskassen und private Vorsorge. Die Autor:innen vermitteln praxisnahe Tipps zur Steueroptimierung und erläutern wichtige Aspekte der Früh- und Spätpensionierung sowie der Erbschaftsplanung. Dieses Werk richtet sich sowohl an private Sparer und Anleger als auch an Fachleute, die sich im Gespräch mit Bankern und Vorsorgeberatern besser orientieren möchten. Es dient als wertvoller Leitfaden und Nachschlagewerk für alle, die sich mit der Altersvorsorge auseinandersetzen.58,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
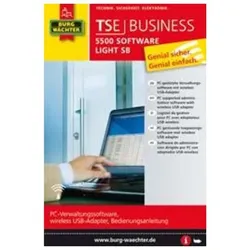
Software Light TSE 5500 Software SBTSE 5500 Software LIGHT SB TSE Software für die Konfiguration und Verwaltung kompletter Schließanlagen. Hohe Funktionalität und Übersichtlichkeit für Schließanlagen bis 15 Benutzer und 8 Benutzer. - Benennung von Benutzern - Programmierung von Pincodes und Funkschlüsseln (TSE E-KEY) - Vergabe von Zutrittszeiten und Rechten, Kalenderfunktion - Auslesen der Historie - Abstand PC und TSE-Profil-Zylinder bei Programmierung bis zu 25 Meter - Systemvoraussetzung Windows XP, Vista oder Windows 7 in Standard-Konfiguration, USB-Port - Keine permanente Funkverbindung zwischen PC und TSE erforderlich62,40 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
From Software, Fachbücher von From SoftwareDas Buch "Dark Souls: Design Works" von From Software bietet einen tiefen Einblick in die düstere und fesselnde Kunst, die das beliebte Videospiel geprägt hat. Mit einem festen Einband und einer umfangreichen Sammlung von Illustrationen und Konzeptzeichnungen ist dieses Fachbuch eine wertvolle Ressource für Kunst- und Designliebhaber sowie für Fans des Spiels. Es beleuchtet die kreativen Prozesse und die psychologischen Aspekte, die hinter der Gestaltung der Spielwelt und der Charaktere stehen. Die Kombination aus eindrucksvoller visueller Darstellung und informativen Texten macht es zu einem unverzichtbaren Werk für alle, die sich für die Kunst und das Design von Videospielen interessieren. Die englischsprachige Publikation aus dem Jahr 2014 umfasst 128 Seiten und bietet eine umfassende Analyse der künstlerischen Elemente, die das Spiel zu einem einzigartigen Erlebnis machen.45,51 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann erbt ein Stiefkind?
Ein Stiefkind erbt in der Regel nur dann, wenn es vom verstorbenen Stiefelternteil testamentarisch bedacht wurde. Ohne ein entsprechendes Testament hat ein Stiefkind kein gesetzliches Erbrecht gegenüber dem Stiefelternteil. Die leiblichen Kinder des Verstorbenen haben in der Regel Vorrang vor Stiefkindern beim Erbe. Es ist daher ratsam, dass Stiefkinder und Stiefelternteile frühzeitig über die erbrechtliche Situation sprechen und gegebenenfalls ein Testament aufsetzen. Nur so kann sichergestellt werden, dass die Wünsche des Verstorbenen bezüglich der Erbfolge umgesetzt werden. **
-
Was ist ein eheliches Stiefkind?
Ein eheliches Stiefkind ist ein Kind, das aus der vorherigen Ehe eines Ehepartners stammt und somit rechtlich gesehen nicht das leibliche Kind des anderen Ehepartners ist. Trotzdem kann eine enge familiäre Beziehung zwischen dem Stiefkind und dem neuen Ehepartner bestehen. In vielen Fällen übernimmt der neue Ehepartner auch eine Art elterliche Rolle für das Stiefkind, auch wenn keine biologische Verbindung besteht. Die rechtlichen Beziehungen und Verantwortlichkeiten können je nach Gesetzgebung und individueller Vereinbarung variieren. Insgesamt ist ein eheliches Stiefkind also ein Kind, das durch die Ehe seines leiblichen Elternteils mit einer neuen Person in eine Stiefbeziehung tritt. **
-
Was ist ein behindertes Stiefkind?
Ein behindertes Stiefkind ist ein Kind, das eine körperliche, geistige oder emotionale Beeinträchtigung hat und nicht biologisch mit einem oder beiden Stiefeltern verwandt ist. Es kann entweder das Kind des Ehepartners sein oder von einem früheren Partner stammen. Die Stiefeltern übernehmen die Verantwortung für das behinderte Kind und unterstützen es in seiner Entwicklung und Betreuung. **
-
Was ist ein Stiefkind Steuererklärung?
Was ist ein Stiefkind Steuererklärung? Eine Stiefkind Steuererklärung bezieht sich auf die steuerliche Behandlung von Kindern, die nicht leibliche Kinder des Steuerzahlers sind, sondern durch Heirat oder Adoption in die Familie gekommen sind. In vielen Ländern können Stiefkinder steuerlich als eigene Abhängige geltend gemacht werden, was dem Steuerzahler bestimmte Steuervorteile verschafft. Es ist wichtig, die spezifischen steuerlichen Regelungen und Voraussetzungen für die Anerkennung eines Stiefkindes in der Steuererklärung zu beachten, um von den möglichen Steuervorteilen profitieren zu können. Eine genaue Prüfung der individuellen Situation und gegebenenfalls die Beratung durch einen Steuerexperten können dabei hilfreich sein. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.